Actualités & Débats · Mérisphère Hebdo
Dangote au Kenya : le capital africain peut-il servir la souveraineté économique ?
Le 21 octobre 2026, Aliko Dangote a confirmé l’acquisition de 24,76 % du capital de Kenya Pipeline Company (KPC), entreprise qui exploite une partie essentielle des infrastructures de transport et de stockage de pétrole au Kenya. Évaluée à environ 42,5 milliards de shillings kényans, la transaction fait du groupe nigérian le deuxième actionnaire de KPC, derrière l’État. Les titres ont été achetés auprès d’institutions publiques et de fonds de pension qui les avaient acquis lors de l’introduction en Bourse, en mars. L’opération ne constitue donc pas une injection directe de capitaux nouveaux dans KPC.
L’acquisition intervient alors que Dangote développe un projet de raffinerie à Lamu, annoncé à 16 milliards de dollars, avec une capacité envisagée de 700 000 barils par jour et une échéance cible de 2030. Il s’agit d’un projet, non d’une capacité déjà disponible. La transaction semble témoigner de l’essor d’un capital industriel africain capable de se positionner dans les infrastructures d’autres pays du continent. Mais l’origine africaine d’un investisseur suffit-elle à faire de son opération une conquête de souveraineté ?
De la dépendance industrielle à la constitution de groupes africains
L’histoire économique du continent demeure marquée par la dissociation entre l’extraction des matières premières et la maîtrise de leur transformation. Le secteur pétrolier illustre cette situation : des pays producteurs de brut ont longtemps importé une grande partie des carburants qu’ils consommaient. La raffinerie construite par Dangote au Nigeria atteste qu’il est possible de mobiliser des capacités industrielles d’une ampleur différente. L’investissement au Kenya prolonge cette logique dans les domaines du transport et de la distribution.
La maîtrise des chaînes de valeur peut réduire certaines dépendances extérieures. Mais elle peut aussi remplacer la domination d’un groupe étranger par celle d’un opérateur privé africain. La nationalité du capital n’en détermine ni les tarifs, ni les effets distributifs, ni la conduite à l’égard des concurrents.
Kenya Pipeline, une infrastructure régionale
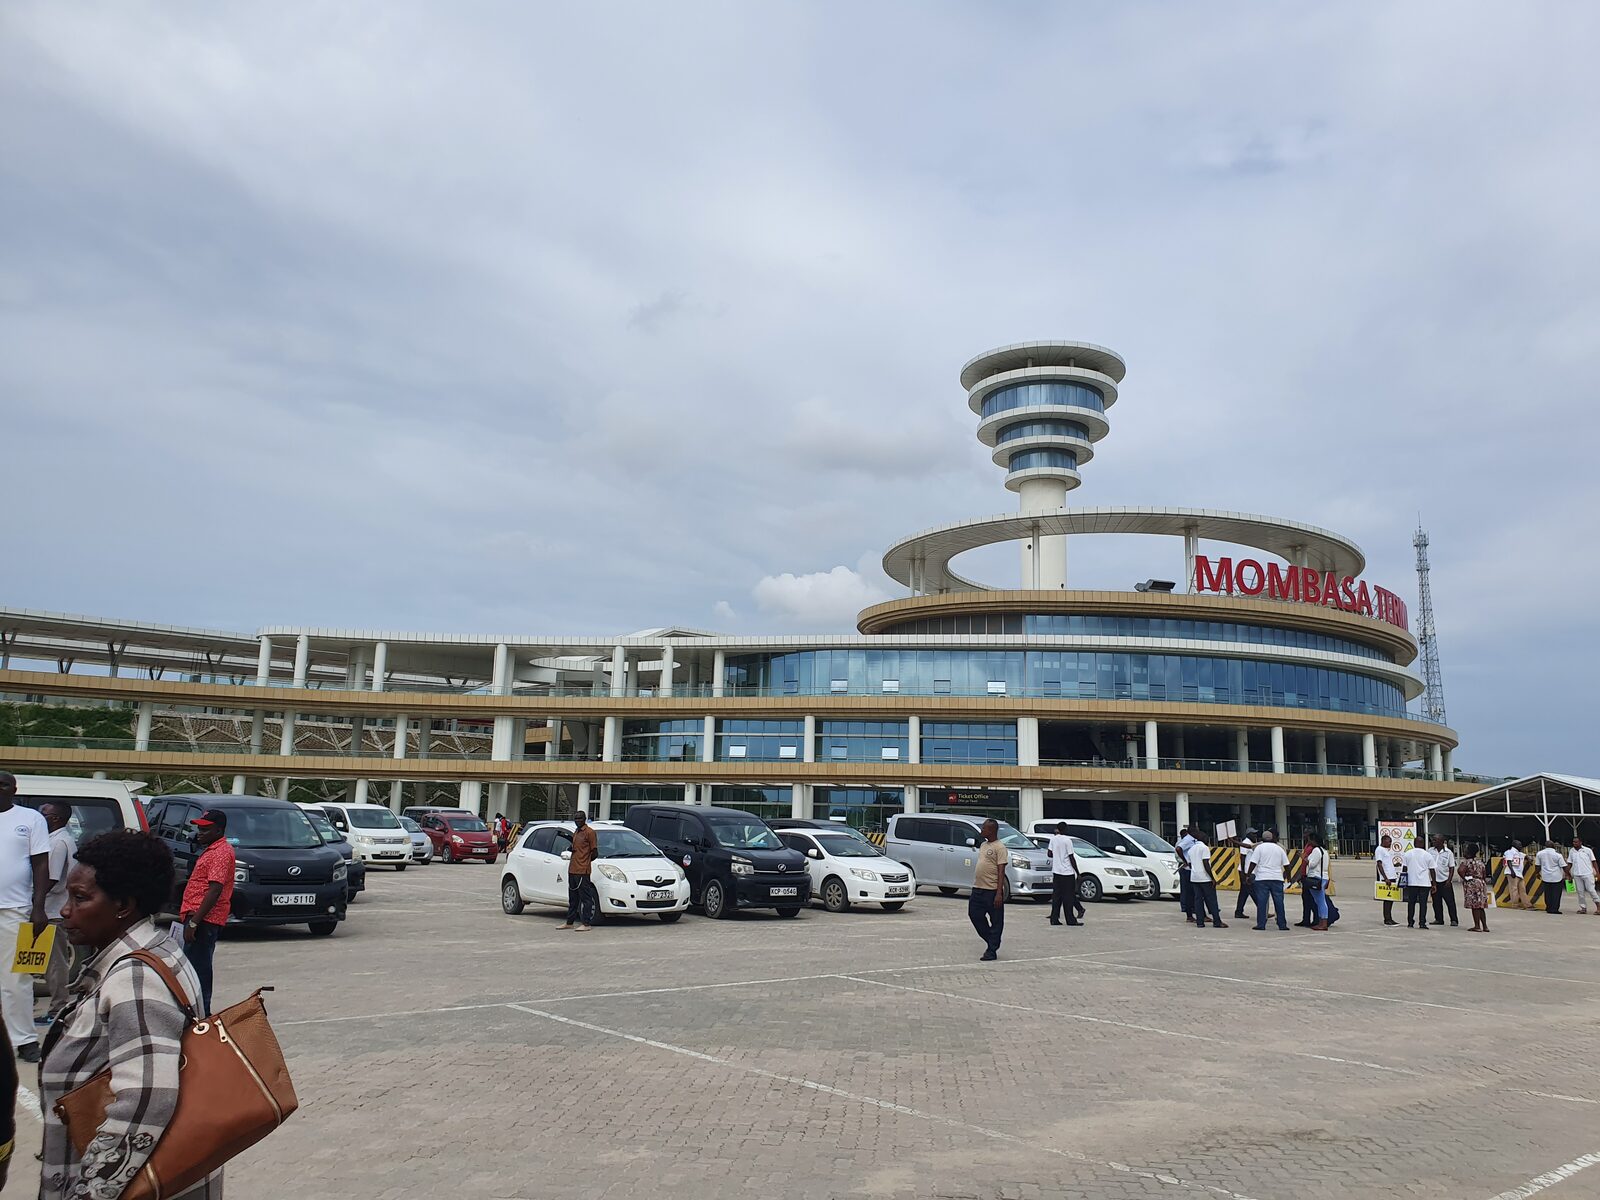
Le réseau de KPC, long d’environ 1 300 kilomètres, relie Mombasa à plusieurs centres de distribution et contribue à l’approvisionnement du Kenya et de pays voisins, notamment l’Ouganda, le Rwanda, le Soudan du Sud et la RDC. Le prix et la disponibilité des carburants influencent le transport, l’agriculture, l’industrie et les prix à la consommation.
Dangote ne détient pas la majorité du capital : l’État kényan détient environ 35 % et l’Ouganda environ 20 %. Mais une participation de près d’un quart peut exercer une influence notable sur les décisions stratégiques et la composition du conseil. Si un acteur présent dans le raffinage contrôle également une part importante du réseau de distribution, des gains d’efficacité sont possibles ; les risques de favoritisme envers ses propres produits doivent, eux aussi, être examinés. L’accès non discriminatoire aux infrastructures et la régulation des tarifs sont décisifs.
Une privatisation qui appelle des comptes
Les fonds publics et fonds de pension qui ont revendu leurs actions les avaient achetées quelques mois auparavant. Leur intervention initiale a contribué à soutenir une introduction en Bourse dont la demande privée était limitée. La revente rapide interroge donc la stratégie de privatisation et les obligations des gestionnaires envers les bénéficiaires des fonds.
Des informations publiées le 25 octobre font état de négociations sur le prix et les dividendes. Les intermédiaires défendent l’équité de la transaction ; les critiques soulignent la faible différence entre les prix d’achat et de vente. Aucun de ces éléments ne suffit à lui seul à établir une perte ou une irrégularité. Il faudrait examiner les prix effectifs, les frais, les dividendes, les coûts d’opportunité et les décisions des organes compétents. La transparence est d’autant plus nécessaire que l’argent mobilisé était affecté à des missions d’intérêt public.
Les soupçons politiques et la preuve
Le député Ndindi Nyoro a dénoncé les conditions de la cession et allégué des liens entre les intérêts de Dangote et ceux du président William Ruto. Il a également évoqué d’éventuelles restrictions aux importations de produits concurrents dans le cadre du projet de raffinerie. Ces affirmations sont contestées et non étayées par les documents publics consultés.
Deux débats doivent rester distincts : la régularité de la transaction et les conséquences de l’intégration industrielle sur la concurrence. Une acquisition peut être légale et néanmoins justifier une vigilance réglementaire ; une controverse politique ne prouve pas une entente illicite.
Le capital africain n’est pas nécessairement un capital populaire
L’essor de grandes entreprises africaines révèle des capacités financières, techniques et organisationnelles trop souvent sous-estimées. Ces groupes peuvent créer des emplois, développer les capacités de transformation et élargir l’assiette fiscale. Ils peuvent également concentrer le pouvoir de marché.
L’opposition entre investisseurs et populations serait simpliste. Le véritable enjeu est institutionnel : fiscalité effective, droit de la concurrence, normes sociales, exigences environnementales et capacité des États à transformer les recettes en services publics.
« Une réussite privée ne devient un progrès collectif que par ses effets observables. »
La souveraineté économique au-delà de la propriété
Posséder une entreprise ne signifie pas nécessairement pouvoir en déterminer les orientations ; accueillir des capitaux privés ne prive pas automatiquement un État de sa capacité de décision. La souveraineté consiste à définir les règles d’exploitation des ressources, à maîtriser les infrastructures critiques et à résister aux dépendances qui limitent les choix politiques.
L’intégration du raffinage, du stockage et du transport peut améliorer la sécurité de l’approvisionnement. Mais si elle entraîne des prix élevés, des discriminations ou un verrouillage du marché, le bénéfice collectif sera plus incertain. La nationalité de l’investisseur ne remplace ni la régulation ni le contrôle démocratique.
Une intégration continentale par les entreprises
L’intégration africaine a souvent été pensée à travers les États, les communautés économiques et les accords commerciaux. Les groupes industriels transfrontaliers en offrent une autre voie. Ils peuvent coordonner des investissements à l’échelle régionale, mais ne sauraient remplacer les autorités publiques.
La présence de l’Ouganda au capital de KPC illustre l’intérêt stratégique d’une gouvernance partagée : un pays dépendant d’un réseau étranger cherche à sécuriser ses conditions d’approvisionnement. Une telle configuration ne produira une intégration équilibrée que si les droits des utilisateurs et les mécanismes de décision sont transparents.
L’épreuve des résultats
L’acquisition de Dangote ne constitue pas en elle-même une révolution économique. Il faudra observer les investissements réellement réalisés, l’avenir du projet de Lamu, l’évolution des coûts énergétiques, la gouvernance de KPC et l’accès des opérateurs concurrents.
L’Afrique a besoin de groupes industriels puissants, mais aussi d’institutions capables d’empêcher que cette puissance ne se transforme en domination privée. Ce qui déterminera la portée historique de l’opération ne sera pas seulement le fait qu’un industriel nigérian soit devenu actionnaire d’une infrastructure kényane : ce sera la capacité des sociétés et des États concernés à faire de cette nouvelle organisation du capital un instrument de développement collectif.