Dette souveraine, privatisation des mines et captation de la richesse nationale
Le 9 octobre 2026, la Zambie a conclu avec les services du Fonds monétaire international un nouvel accord de financement d'un montant de 1,5 milliard de dollars, sous réserve de l'approbation du conseil d'administration de l'institution. Le pays possède pourtant l'une des plus importantes industries du cuivre d'Afrique. Son cuivre entre dans la fabrication des réseaux électriques, des équipements industriels et des technologies dont les grandes puissances entendent assurer l'approvisionnement. Mais la Zambie doit encore emprunter pour stabiliser ses finances.
Ce paradoxe ne date pas d'hier. Il traverse l'histoire économique du pays depuis son indépendance. Le cuivre a longtemps représenté la principale source de devises, de recettes publiques et d'investissements. Il a aussi exposé l'État aux fluctuations des cours mondiaux et aux décisions des entreprises étrangères. Lorsque les prix augmentent, les exportations augmentent et les investisseurs réalisent des revenus supplémentaires. Lorsque les cours baissent, les finances publiques se dégradent, les projets sont différés et les besoins d'emprunt réapparaissent.
De Kenneth Kaunda à Frederick Chiluba : la privatisation du cuivre à pas forcés, sous la pression de la dette
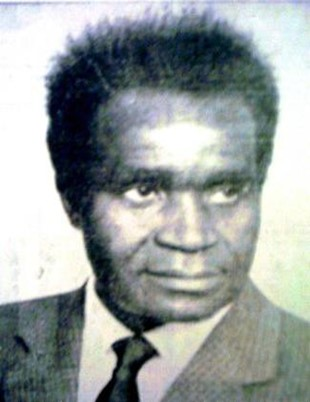
Au lendemain de l'indépendance, Kenneth Kaunda avait progressivement placé les principales entreprises minières sous contrôle public. La création de Zambia Consolidated Copper Mines (ZCCM), en 1982, consacrait cette orientation. L'État entendait maîtriser une ressource dont dépendait l'essentiel de l'économie nationale.
Cette nationalisation n'avait pas supprimé les difficultés. La baisse des cours mondiaux, les coûts d'exploitation, le vieillissement des installations, les insuffisances d'investissement et les problèmes de gestion avaient fragilisé les mines. La dépendance au cuivre demeurait entière. Lorsque les revenus diminuaient, l'État disposait de peu d'autres secteurs capables de compenser les pertes.
Au début des années 1990, le gouvernement de Frederick Chiluba engagea un vaste programme de libéralisation. Les entreprises publiques furent progressivement mises en vente. Les institutions financières internationales soutenaient alors des politiques de privatisation, de discipline budgétaire et d'ouverture aux capitaux privés, présentées comme nécessaires au redressement économique. Dans le cas de ZCCM, la privatisation ne constituait pas une réforme secondaire.
La lettre d'intention adressée au FMI en mars 1999 mentionnait explicitement la cession des principaux actifs miniers parmi les engagements du programme économique zambien. Les transferts concernant notamment Nchanga, Nkana et le projet Konkola Deep étaient assortis d'une échéance précise.
Il convient de rappeler que la transformation de la propriété des mines de cuivre faisait partie des engagements formels négociés dans le cadre d'un programme soutenu par le FMI.
Les autorités zambiennes avaient elles-mêmes adopté une politique de privatisation. Mais elles négociaient dans une situation financière difficile, alors que la poursuite de l'aide internationale et la normalisation des relations avec les créanciers dépendaient de leurs engagements économiques.
Pour les investisseurs, les mines zambiennes représentaient des actifs industriels à remettre en état, nécessitant des capitaux considérables. Pour le gouvernement, cette vente devait permettre de relancer la production, de réduire les charges pesant sur les finances publiques et d'attirer des investissements étrangers. Pour les institutions financières internationales, elle participait à une réorganisation plus large de l'économie.
La transaction engageait pourtant bien davantage que la seule propriété des installations. Elle déterminait aussi les conditions dans lesquelles l'État pourrait, à l'avenir, prélever une part de la richesse produite.
Le cuivre vendu, la fiscalité négociée : que reste-t-il au pays ?
Les accords conclus avec les investisseurs lors des privatisations comportaient d'importants avantages fiscaux. Certaines redevances minières furent fixées à des niveaux extrêmement faibles, de l'ordre de 0,6 %. Des dispositions réduisaient l'imposition des bénéfices ou protégeaient les entreprises contre certaines modifications ultérieures de la législation fiscale.
Ces concessions répondaient, selon leurs défenseurs, aux risques liés à la reprise d'installations vieillissantes et aux investissements nécessaires pour relancer la production. Les entreprises souhaitaient disposer d'une visibilité suffisante pour engager leurs capitaux.
La Zambie avait transféré l'exploitation d'une grande partie de son patrimoine minier à des investisseurs privés tout en acceptant des restrictions sur sa capacité à modifier rapidement les prélèvements publics. Mais les conséquences pour l'État étaient considérables.
Le FMI lui-même a reconnu, dans ses analyses ultérieures, que les recettes minières étaient restées particulièrement faibles au cours des premières années suivant les privatisations.
Entre 2000 et 2007, les recettes publiques directement issues du secteur minier représentaient en moyenne moins de 0,1 % du produit intérieur brut, alors que la contribution du secteur à l'activité économique était sensiblement plus élevée.
Ce décalage résultait de plusieurs facteurs : le prix du cuivre initialement bas, les investissements, les crédits d'impôt et les avantages accordés aux exploitants. Il n'en révélait pas moins les limites d'un modèle où le redressement de la production ne se traduisait pas immédiatement par une augmentation comparable des revenus de l'État.
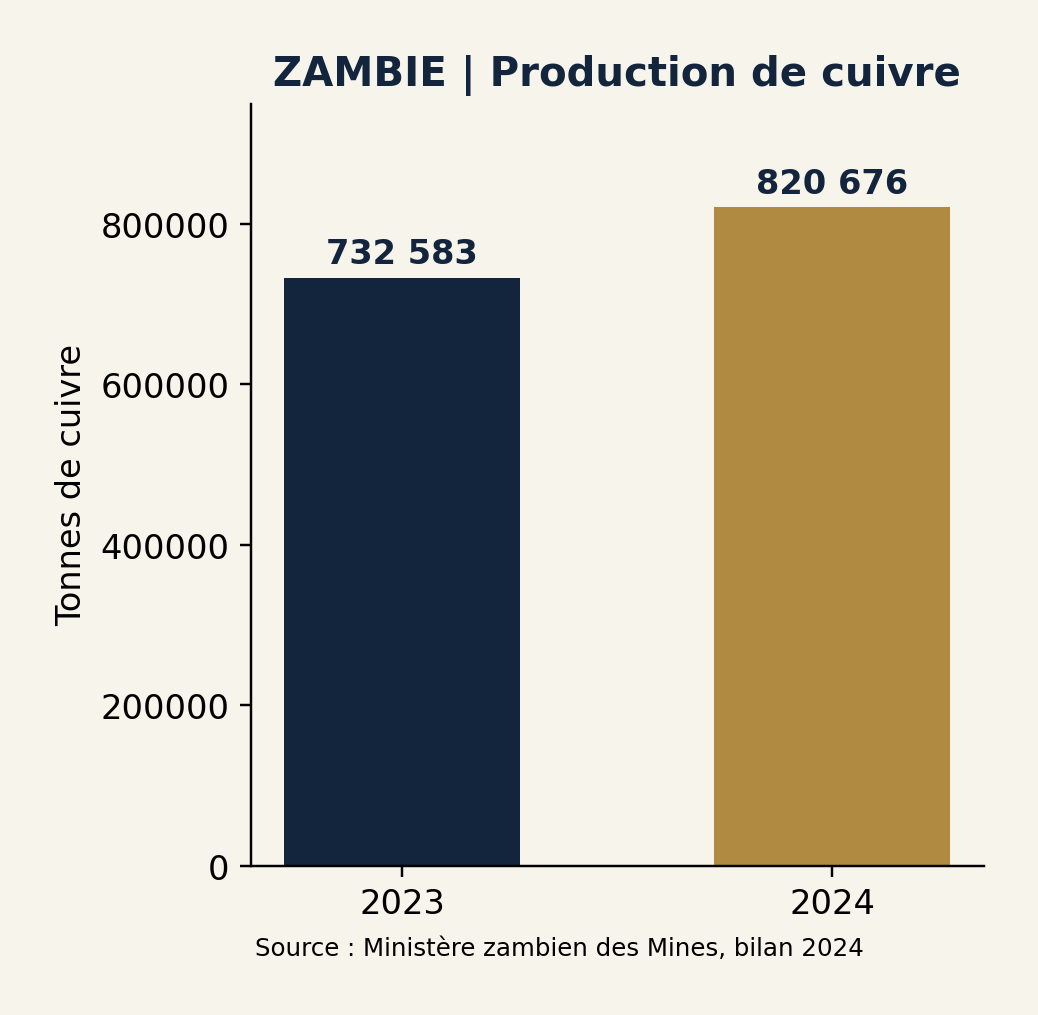
Or la production s'est effectivement redressée. D'environ 250 000 tonnes au tournant des années 2000, elle est passée à plus de 750 000 tonnes en 2013.
La privatisation avait donc contribué à relancer l'activité. Elle n'avait pas, au cours de ses premières années, assuré une redistribution fiscale proportionnée à cette reprise.
La question de la propriété rejoignait ainsi celle de la souveraineté budgétaire : à quoi sert de produire davantage de cuivre si les règles de prélèvement empêchent la collectivité d'en recevoir une part suffisante ?
La confrontation de 2008
La hausse des cours mondiaux du cuivre rendait plus difficile la justification des avantages fiscaux accordés pendant la période de crise. Lusaka entreprit de relever les redevances minières, de modifier l'imposition des bénéfices et d'introduire une taxe sur les bénéfices exceptionnels.
La redevance minière passa notamment de 0,6 % à 3 %. L'impôt sur les bénéfices fut porté de 25 % à 30 %. En 2008, le gouvernement zambien tenta de reprendre la main.
Ces mesures exprimaient une volonté politique claire : permettre à l'État de récupérer une part plus importante des revenus générés par l'exploitation de son sous-sol.
Les compagnies minières contestèrent certaines dispositions en invoquant les accords précédemment conclus avec le gouvernement. Les clauses de stabilité fiscale devenaient un instrument de résistance face aux nouvelles décisions de l'État.
La crise financière internationale de 2008, suivie d'une chute des cours du cuivre, a davantage fragilisé la position du gouvernement. En 2009, la taxe sur les profits exceptionnels fut supprimée.
Cet épisode illustre une situation paradoxale. La Zambie disposait du pouvoir de légiférer, mais l'exercice de ce pouvoir se heurtait aux engagements contractuels, aux stratégies des investisseurs et aux contraintes du marché mondial.
Les gouvernements zambiens ont depuis modifié à plusieurs reprises le régime fiscal minier. Les redevances ont augmenté et le dispositif est devenu plus sensible aux fluctuations des cours du cuivre.
Le cuivre rembourse-t-il la dette ?
La Zambie a fait défaut sur une partie de sa dette souveraine en 2020. Les négociations engagées depuis ont impliqué plusieurs catégories de créanciers : des États, des institutions multilatérales, des banques et des détenteurs privés d'obligations.
La Chine occupe une place importante parmi les créanciers bilatéraux. La France a coprésidé, avec elle, le comité des créanciers officiels, créé dans le cadre de la restructuration. Les intérêts ne sont pas nécessairement identiques.
Les investisseurs miniers et les créanciers de l'État ne sont d'ailleurs pas nécessairement les mêmes acteurs. Les grandes exploitations zambiennes associent aujourd'hui des intérêts canadiens, chinois, indiens, émiratis, américains et zambiens.
Les exportations minières représentent une part essentielle des devises dont le pays a besoin. Les prélèvements sur le secteur alimentent les finances publiques. Les perspectives de production et les cours mondiaux influencent donc la capacité de l'État à honorer ses engagements.
Certains accords de restructuration conclus avec les détenteurs d'euro-obligations prévoient, sous conditions, une augmentation ou une accélération des paiements lorsque la situation économique et financière du pays s'améliore.
Ce mécanisme ne confère aucun droit de propriété sur le cuivre aux créanciers. Il signifie néanmoins qu'une amélioration des performances économiques peut se traduire par des conditions de remboursement plus favorables pour ces derniers.
Lorsque les prix du cuivre augmentent, plusieurs bénéficiaires potentiels se présentent : les entreprises minières, l'État, les créanciers et, indirectement, les populations qui devraient bénéficier des recettes publiques.
La question est celle du partage. Cette diversité interdit de réduire la dette zambienne à un face-à-face entre l'Afrique et l'Occident.
La croissance de la production ne détermine pas automatiquement la part qui reviendra aux travailleurs, aux services publics ou aux investissements industriels.
L'augmentation des recettes fiscales ne garantit pas, en soi, qu'elles seront consacrées prioritairement aux besoins sociaux. Les décisions budgétaires des gouvernements zambiens engagent ici leur propre responsabilité.
La dépendance financière extérieure et les choix politiques internes contribuent au même problème, sans se confondre. Mais l'économie du cuivre et le remboursement de la dette demeurent étroitement liés.
Le Copperbelt et la redistribution des revenus miniers
L'histoire du cuivre ne peut être racontée uniquement à partir des comptes des entreprises et des institutions financières.
Dans le Copperbelt, les mines ont longtemps structuré la vie économique et sociale. L'entreprise publique ne se limitait pas à produire du métal. Elle participait au logement des travailleurs, aux services médicaux, à l'éducation et à l'entretien de certains équipements collectifs.
Ce modèle comportait des coûts élevés et des lacunes en matière de gestion. Il avait néanmoins fait de l'entreprise minière une institution sociale.
Certaines prestations ont été transférées à l'État, d'autres privatisées ou supprimées. Les licenciements et les réorganisations ont affecté les travailleurs et leurs familles. Les villes minières ont dû subir une partie des conséquences de la restructuration industrielle.
Les nouveaux investissements ont permis de moderniser les exploitations et d’accroître la production. Mais les performances d'une industrie fortement capitalistique ne se mesurent pas au seul nombre d'emplois créés.
Le secteur extractif représente une part considérable des exportations et des recettes publiques zambiennes, tout en employant directement une proportion relativement limitée de la population active.
Il pose néanmoins une question de développement : comment transformer une activité productive très rentable, mais relativement peu créatrice d'emplois directs, en un ensemble d'activités industrielles, commerciales et sociales susceptibles de bénéficier à une population plus large ?
Elle suppose des infrastructures, des compétences techniques, des industries de transformation, une politique énergétique, des entreprises locales et des institutions capables de négocier et de contrôler les contrats.
La Zambie dispose déjà d'installations de fusion et de raffinage du cuivre. Elle ne part donc pas de rien. Mais l'existence de ces installations ne signifie pas que l'ensemble de la chaîne de valeur soit maîtrisé au niveau national.
Le débat porte sur le contrôle des activités les plus rémunératrices et de la capacité à utiliser les recettes minières pour diversifier durablement l'économie. La privatisation a transformé cette organisation.
Les dommages environnementaux de l’exploitation
En février 2025, la rupture d'une installation de stockage de résidus exploitée par Sino Metals Leach Zambia, près de Chambishi, a entraîné le déversement d'effluents acides dans des cours d'eau tributaires de la rivière Kafue.
L'accident a provoqué des dommages écologiques, des pertes pour certaines activités agricoles et des perturbations de l'approvisionnement en eau.
La responsabilité immédiate de cet événement relève de l'exploitant et des obligations de contrôle des autorités nationales. Il ne saurait être présenté comme une conséquence directe d'un programme du FMI. Ce contraste n'est pas propre à la Zambie. Il caractérise de nombreuses économies minières modernes.
Mais il révèle une dimension fondamentale de l'économie extractive : les bénéfices et les coûts de l'exploitation ne sont pas nécessairement supportés par les mêmes acteurs.
Une compagnie peut tirer des revenus de la production. L'État peut percevoir des impôts. Les consommateurs étrangers peuvent bénéficier du métal extrait. Les habitants, eux, peuvent subir les conséquences de la pollution, de la dégradation des terres ou de l'interruption de l'accès à l'eau.
La souveraineté économique suppose également la capacité de prévenir ces dommages, de sanctionner les manquements et d'obtenir réparation. La réponse ne peut se limiter à l'extraction.
Les engagements volontaires de responsabilité sociale des entreprises ne remplacent ni la réglementation publique ni la justice.
Le financement de 2026 dans l’histoire de la dépendance
La Zambie cherche à accroître considérablement sa production de cuivre. Les grandes puissances industrielles s'intéressent de plus en plus aux minerais nécessaires à leurs équipements électriques, énergétiques et technologiques.
La proximité de ces négociations ne permet pas d'affirmer que le FMI conditionne son financement à l'octroi de concessions minières américaines. Aucun élément présenté ici n'établit une telle condition dans le nouvel accord. Les populations des régions minières sont également exposées à des risques environnementaux.
Il serait pourtant naïf d'étudier séparément la politique de crédit, la stratégie des investisseurs et la concurrence internationale pour les ressources.
Les États industrialisés cherchent à sécuriser leurs approvisionnements. Les entreprises recherchent des conditions d'investissement favorables. Les créanciers veulent préserver la capacité de remboursement des pays débiteurs. Les gouvernements africains recherchent des capitaux, des recettes fiscales et des soutiens financiers.
Ces intérêts peuvent se croiser autour d'un même secteur stratégique, même lorsqu'ils ne font pas l'objet d'un accord commun.
Son cuivre contribue à alimenter des industries étrangères, à soutenir les recettes publiques et à déterminer les perspectives de remboursement de sa dette. Mais la capacité du pays à transformer cette richesse en autonomie économique reste limitée par la structure de sa production, ses engagements financiers et les décisions de ses gouvernements.
Il faut également reconnaître que le FMI n'est pas resté immobile dans ses orientations. Ses programmes récents mettent davantage l'accent sur la protection des dépenses sociales, la mobilisation des recettes fiscales et la viabilité de la dette. L'institution reconnaît elle-même la nécessité d'une meilleure valorisation des ressources minières.
La question porte sur les résultats.
Plus d'un quart de siècle après les privatisations, la Zambie demeure dépendante du cuivre et des financements internationaux. Le redressement de la production n'a pas suffi à la soustraire aux crises de la dette.
La responsabilité tient à une histoire complexe : contrats déséquilibrés, fluctuations des marchés, stratégies des investisseurs, politiques d'ajustement, décisions budgétaires nationales et faiblesse de la diversification industrielle.
Mais une constante apparaît : les transformations successives du secteur minier ont rarement permis à l'État zambien d'exercer une maîtrise durable sur les conditions de son développement. Le nouvel accord, annoncé le 9 octobre 2026, intervient dans un contexte particulier.
La souveraineté à l'épreuve de la richesse
Le problème n'est pas que la Zambie emprunte. Aucun État moderne ne se développe sans recourir, à certains moments, au crédit.
Il est que le pays semble devoir emprunter régulièrement pour stabiliser une économie dont la principale richesse est recherchée par les puissances qui dominent les circuits internationaux du financement, de l'investissement et du commerce. Dans le même temps, Lusaka discute avec Washington d'un accord sur les minerais critiques.
Le FMI ne siphonne pas matériellement le cuivre. Les entreprises l'extraient, les négociants le commercialisent et les créanciers perçoivent les remboursements prévus par leurs contrats.
Mais le Fonds a historiquement soutenu des transformations ayant permis de transférer la propriété de nombreuses mines à des investisseurs privés. Il intervient aujourd'hui dans une économie dont les ressources minières continuent de soutenir les recettes publiques, les paiements extérieurs et la rémunération des capitaux étrangers.
Le siphonnage dont il est question n'est pas une opération unique, menée par une seule institution. Il désigne une organisation économique dans laquelle une part importante de la valeur créée par une ressource nationale peut être transférée hors du pays, tandis que l'État reste exposé à la dette et à la nécessité de solliciter de nouveaux financements.
La réalité, l’ampleur et la légitimité de ces transferts doivent être établies à partir des contrats, des comptes des entreprises et des statistiques publiques. Les bénéfices rapatriés ne sont pas tous illicites, et les remboursements d'une dette contractée ne constituent pas, à eux seuls, une spoliation.
La question politique est ailleurs : qui détient le pouvoir de décider de l'affectation de la richesse produite ? La Zambie se trouve au centre de cette configuration.
Tant que la Zambie ne pourra pas convertir durablement ses revenus miniers en capacités industrielles, en infrastructures, en services publics et en autonomie financière, chaque nouveau prêt rappellera les limites du modèle économique construit autour de son cuivre.
Le pays n'a pas seulement besoin d'extraire davantage. Il lui faut pouvoir décider davantage de ce que devient la richesse extraite de son sous-sol.